


상속재산 협의분할시 증여세 과세문제가 있는지 여부
27회
1. 협의분할이란 무엇인가
협의분할이란 공동상속인들이 법정상속분에 구애받지 않고 서로 합의하여 상속재산을 나누는 것을 말한다. 민법은 법정상속분(배우자 1.5, 자녀 각 1 등)을 정해두고 있지만, 상속인들이 모두 동의하면 이와 다르게 나눌 수 있도록 허용하고 있다. 예를 들어 형제 3명이 각각 3분의 1씩 받아야 하지만, 협의를 통해 장남이 50%, 차남이 30%, 막내가 20%를 받기로 합의할 수도 있다는 것이다.
2. 원칙: 협의분할로 법정상속분 초과 취득해도 증여세 없음
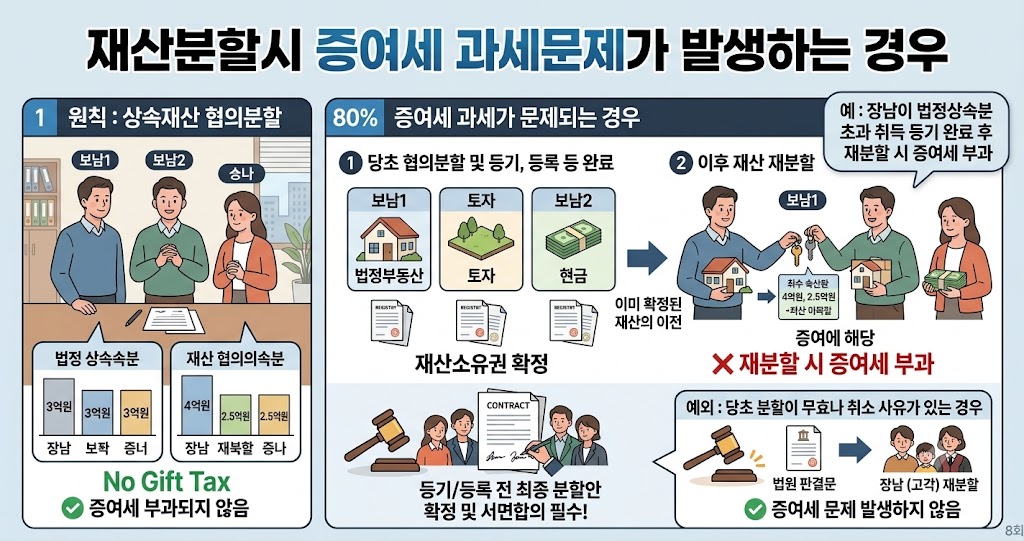
상속재산을 협의분할할 때 특정 상속인이 자신의 법정상속분을 초과하여 재산을 받더라도 그 초과분에 대해 증여세가 부과되지 않는다. 이것이 원칙이다.
예를 들어보자. 아버지가 9억원을 남기고 돌아가셨고 자녀 3명이 상속인이라면, 법정상속분은 각각 3억원씩이다. 그런데 협의분할로 장남이 5억원, 차남이 2억원, 막내가 2억원을 받기로 했다면, 장남은 법정상속분(3억원)보다 2억원을 더 받게 된다. 이 경우 장남이 추가로 받은 2억원에 대해서는 증여세가 부과되지 않는다. 왜냐하면 이는 다른 상속인들로부터 증여받은 것이 아니라 애초부터 상속재산을 협의로 나눈 것이기 때문이다.
이러한 원칙이 인정되는 이유는 상속인들 간의 자율적인 재산분할을 존중하기 위해서다. 가족 사정상 특정 상속인이 더 많이 받아야 할 필요가 있을 수도 있고(예: 부모 봉양, 사업 승계 등), 이를 세법이 일일이 간섭할 필요는 없다는 취지다.
- 3. 예외: 상속분 확정 후 재분할은 증여세 과세
그런데 한 가지 중요한 예외가 있다. 각 상속인의 상속분이 일단 확정되어 등기, 등록, 명의개서 등이 완료된 후에 다시 재산을 재분할하는 경우에는 증여세가 부과된다.
구체적으로 살펴보자. 위의 예에서 처음에는 법정상속분대로 3명이 각각 3억원씩 나눠 받고 부동산 등기도 그렇게 마쳤다고 가정하자. 그런데 몇 개월 후 다시 협의하여 장남이 5억원, 차남과 막내가 각각 2억원씩 갖기로 변경했다면, 이때 장남이 추가로 받는 2억원은 차남과 막내로부터 증여받은 것으로 보아 증여세가 부과된다.
왜 이런 차이가 생기는가? 상속분이 일단 확정되고 등기까지 마쳤다는 것은 각자가 자기 몫의 재산 소유권을 완전히 취득했다는 의미다. 이후 재분할은 더 이상 '상속재산의 분할'이 아니라 '이미 확정된 재산의 이전', 즉 증여에 해당하는 것이다. 장남이 받은 추가 2억원은 상속받은 것이 아니라 동생들이 자신의 소유가 된 재산 중 일부를 형에게 준 것으로 보는 것이다.
따라서 상속인들은 협의분할을 할 때 신중해야 한다. 일단 등기나 명의개서를 마친 후에는 마음대로 변경할 수 없고, 변경하면 증여세 부담이 발생하기 때문이다. 처음부터 충분히 협의하여 최종 분할안을 확정한 후 등기 등을 진행하는 것이 세금 측면에서 유리하다.
- 예외의 예외: 무효나 취소 사유가 있는 경우
4. 예외의 예외
예외에 대한 예외도 있다. 당초 상속재산 분할이 무효이거나 취소된 경우에는 재분할을 해도 증여세가 부과되지 않는다.
예를 들어 처음 협의분할할 때 일부 상속인이 사기나 강박에 의해 동의했거나, 중요한 상속재산을 누락한 채 분할했다면, 그 분할은 무효 또는 취소 대상이 된다. 이 경우 법원의 판결 등을 통해 당초 분할이 무효 또는 취소되고 다시 재분할하더라도 증여세 문제는 발생하지 않는다. 왜냐하면 이는 잘못된 분할을 바로잡는 것이지, 확정된 재산을 새롭게 이전하는 것이 아니기 때문이다.
실무에서는 이러한 무효나 취소 사유를 입증하기 위해 법원의 판결문이나 조정조서 등 객관적인 증빙자료가 필요하다. 단순히 '우리끼리 다시 합의했다'는 것만으로는 증여세를 피할 수 없다.
- 실무상 유의사항
상속재산 분할 시 가장 중요한 것은 타이밍이다. 상속분이 확정되기 전, 즉 등기나 명의개서 전에 모든 협의를 마치고 최종안을 확정해야 한다. 일단 등기 등이 완료된 후에는 함부로 변경할 수 없다는 점을 명심해야 한다.
또한 협의분할 내용은 반드시 서면(협의분할합의서)으로 작성하고 모든 상속인이 서명날인해야 한다. 나중에 분쟁이나 세무조사가 있을 때 이 서면이 중요한 증거가 되기 때문이다.
5. 결론
결론적으로, 협의분할 자체는 증여세 없이 자유롭게 할 수 있지만, 일단 상속분이 확정된 후 재분할하면 증여세가 부과되므로 신중하게 처음부터 제대로 분할하는 것이 중요하다.

