상속세를 납부하는 방법에는 어떤 것이 있나요?
7025회
1. 상속세 납부기한
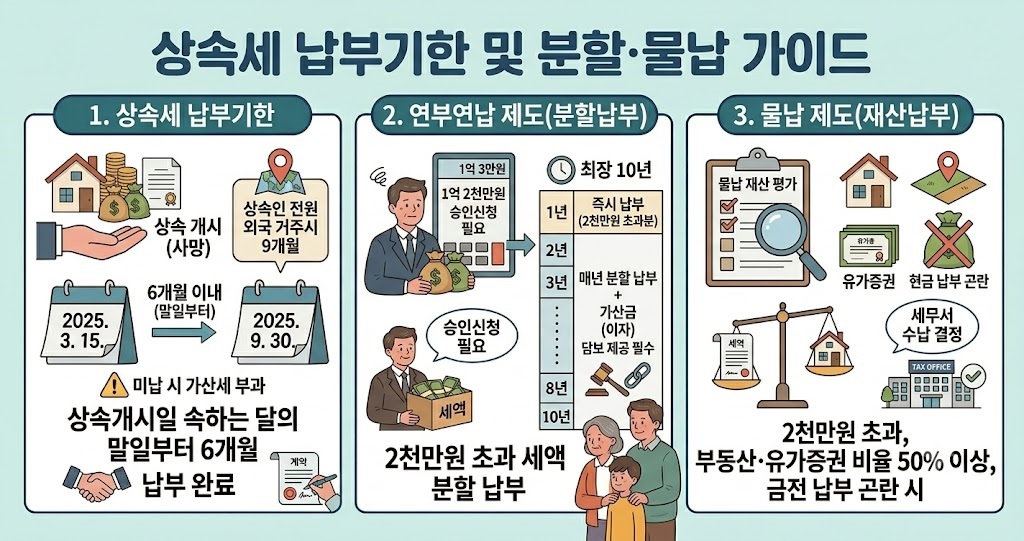
상속이 개시되면 상속인은 상속세를 신고하고 납부해야 할 의무가 발생한다. 상속세 신고 및 납부기한은 상속개시일(피상속인의 사망일)이 속하는 달의 말일부터 6개월 이내이다. 예를 들어 피상속인이 2025년 3월 15일에 사망했다면, 상속인은 2025년 9월 30일까지 상속세를 신고하고 납부해야 한다. 다만 상속인 전원이 외국에 주소를 두고 있는 경우에는 신고 및 납부기한이 9개월로 연장된다. 이 기한 내에 상속세를 납부하지 않으면 가산세가 부과되므로 주의해야 한다.
2. 연부연납 제도
(1) 의의
상속세는 거액인 경우가 많아 한꺼번에 납부하기 어려운 경우가 발생한다. 특히 상속재산이 대부분 부동산인 경우 유동성 문제로 납부가 곤란할 수 있다. 이러한 상속인의 부담을 덜어주기 위해 국가는 '연부연납' 제도를 마련해두고 있다. 연부연납이란 상속세를 일시에 납부하지 않고 여러 해에 걸쳐 분할하여 납부할 수 있는 제도를 말한다.
(2) 연부연납의 요건
연부연납을 신청하려면 다음의 요건을 모두 충족해야 한다.
첫째, 납부할 상속세액이 2천만원을 초과해야 한다.
둘째, 연부연납의 신청 후 승인을 받아야 한다.
셋째, 연부연납 허가를 받기 위해서는 담보를 제공해야 한다.
(3) 연부연납방법
연부연납이 허가되면 최장 10년 동안 상속세를 분할하여 납부할 수 있다. 다만 2천만원 이하의 금액은 즉시 납부해야 하고, 2천만원을 초과하는 금액에 대해서만 분할납부가 가능하다.
예를 들어 상속세가 1억 2천만원이라면, 2천만원은 즉시 납부하고 나머지 1억원을 5년간 매년 2천만원씩 나눠서 낼 수 있다.
연부연납을 하는 경우 분할 납부되는 세액에 대해서는 이자 성격의 가산금을 추가로 부담해야 한다.
가산금은 연리 2~3% 정도의 이자율이 적용되며, 연부연납 기간 동안 매년 납부할 세액과 함께 가산금도 납부해야 한다.
3. 물납제도
연부연납을 하더라도 현금 납부가 어려운 경우가 있다. 이런 경우를 위해 '물납' 제도가 있다. 물납이란 상속세를 현금이 아닌 상속받은 재산 그 자체로 납부하는 것을 말한다. 주로 부동산이나 유가증권 등으로 납부하게 된다.
물납이 가능하려면 상속세액이 2천만원을 초과하고, 상속재산 중 부동산·유가증권 등의 비율이 50% 이상이어야 하며, 금전으로 납부하는 것이 곤란한 사유가 있어야 한다. 물납을 신청하면 세무서에서 물납 재산을 평가하여 수납 여부를 결정하게 된다.
4. 납부방법의 선택
결국 상속인은 자신의 상황에 맞게 납부방법을 선택할 수 있다. 자금 여력이 있다면 상속세 신고와 함께 일시 납부하면 되고, 일시 납부가 부담스럽다면 연부연납을 신청하여 10년 이내의 기간 동안 나눠 낼 수 있다.
그마저도 어렵다면 상속받은 재산으로 물납하는 방법도 있다. 각 납부방법마다 요건과 절차가 다르므로 상속 상황을 면밀히 검토하여 가장 유리한 방법을 선택하는 것이 중요하다.