


배당 최고세율 35% vs 대주주 양도세율 25%.. "조세형평 어긋"
1004회
고배당상장법인 분리과세 신설에도 '조세중립성' 미흡
입법조사처 "대주주 자본이득세율과 균형 필요"
"배당소득 과세체계 단순화·형평성 확보 시급"
배당소득 최고세율을 대주주 주식 양도차익 세율과 같은 25%로 낮춰야 한다는 의견이 나왔다. 이번 정부 세제개편안에서 고배당상장법인에 대한 분리과세 제도가 신설됐지만, 여전히 최고세율이 35%에 달해 주식 양도소득세와 비교하면 형평성에 어긋난다는 지적이다.
국회입법조사처는 20일 발표한 '주주환원 정책 강화를 위한 배당소득 분리과세 개선 방향' 보고서에서 "우리나라 기업의 배당 성향은 해외 주요국에 비해 현저히 낮고, 낮은 기업가치(코리아 디스카운트) 해소를 위해 주주환원 확대가 필요하다"며 이같이 밝혔다.
현재 이자·배당소득이 연 2000만 원을 초과하면 종합과세(6~45%) 대상이 된다. 이에 정부는 올해 세제개편안에 고배당상장법인으로부터 지급받는 배당소득에 대해 분리과세를 허용하는 제도를 포함시켰다.
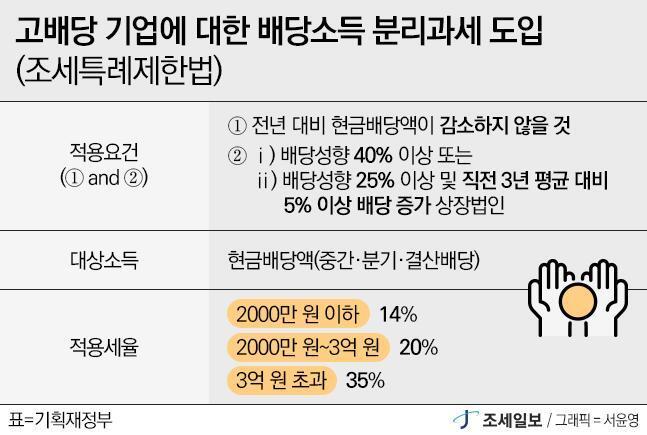
구체적으로 △전년 대비 현금배당액이 감소하지 않은 상장법인 △배당 성향이 40% 이상이거나 △배당 성향이 25% 이상이면서 직전 3년 평균 대비 5% 이상 배당이 증가한 경우에 '배당소득 분리과세'가 적용된다. 세율은 과세표준 2000만 원 이하는 14%, 2000만 원 초과 3억 원 이하는 20%, 3억 원 초과는 35%로 구분된다.
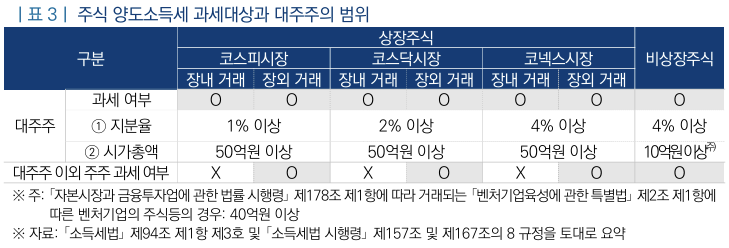
입법조사처는 "이러한 세율 구조는 대주주가 1년 이상 보유한 주식의 자본이득세율(25%)보다 최고세율이 높아 조세중립성을 훼손한다"며 세율 인하 필요성을 강조했다. 특히 고배당 기업에 세제 혜택을 도입하고도, 고액 투자자에게는 오히려 불리한 역설적 결과가 나타난다고 지적했다.
이에 보고서는 조세중립성(수직적 공평성) 차원에서 배당소득 과세표준 3억원 초과 구간의 35% 세율을 동일 구간의 대주주(1년 이상 기준)에게 적용되는 자본이득세 세율인 25%와 일치시키는 방안을 고려해야 한다고 제안했다.
보고서는 또한 해외 주요국이 대부분 배당소득을 단순 분리과세하거나, 자본이득과 유사한 수준의 세율을 적용해 조세중립성을 유지하고 있다고 소개했다.
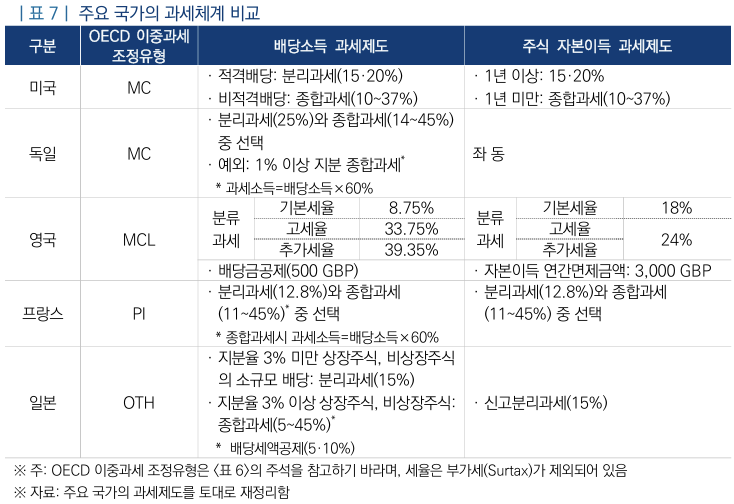
특히 영국·호주 등은 과거에 법인세를 낸 배당소득에 대해 개인이 세금을 다시 낼 때 세액공제를 해주는 '임퓨테이션' 제도를 운영했으나, 복잡성과 세수 불안정 문제로 대부분 폐지하고 단순한 분리과세 방식으로 전환했다. 입법조사처는 "우리도 여전히 복잡한 임퓨테이션 구조를 유지하고 있어 국제적 흐름에 맞지 않는다"며 제도 개선 필요성을 강조했다.
아울러 보고서는 고배당상장기업 배당소득 분리과세의 제도적 안착을 위해 검토해야 할 사항으로 ▲고배당상장주식 요건 ▲수직적 공평성 확보 ▲세수 감소 대응 방안 ▲이자소득 과세체계와의 정합성 문제 등을 제시했다.
세수 감소 우려에 대해서는 보완 재원 마련 가능성을 제시했다. 입법조사처는 "최근 증권거래세율 인상으로 일정 부분 세수 보완이 가능하다"며 "배당소득세 인하에 따른 장기적인 경제 활성화 효과를 종합적으로 고려할 필요가 있다"고 밝혔다.
[출처 : 조세일보]

