


가입은 끝났지만 공제는 남았다.. '청년형 장기펀드'[2025년 귀속 연말정산]
1898회
이미 가입한 청년은 공제 조건 및 주의사항 확인
청년형 장기집합투자증권저축 신규 가입은 종료됐지만, 이미 가입한 청년이라면 계약 유지 여부와 소득 요건 충족 여부를 점검해 연말정산에서 공제 혜택을 빠짐없이 챙길 필요가 있다.
청년형 장기펀드는 자산총액의 40% 이상을 국내 발행 주식에 투자하는 집합투자기구다. 일정 요건을 충족한 청년이 해당 상품에 가입해 납입한 금액의 40%를 소득공제로 인정받는 구조로, 연간 납입 한도는 600만원, 최대 공제액은 240만원이다.
다만 '장기'라는 명칭 그대로 일정 기간 이상 유지해야 혜택이 유지되는 상품인 만큼, 연말정산 시점에서는 가입 요건 충족 여부와 계약 유지 기간을 다시 한 번 점검할 필요가 있다.
한편, 일반 장기집합투자증권저축 소득공제는 올해가 마지막 적용 연도다. 해당 공제는 2015년 12월 31일까지 가입한 경우에 한해, 가입일로부터 10년간 납입액의 40%를 근로소득에서 공제해주는 제도로, 2015년에 가입했더라도 2025년 귀속 연말정산까지만 혜택이 적용된다.
■ 가입 요건부터 계약 기간까지.. 공제 적용기준, 중도 해지 시 추징 유의
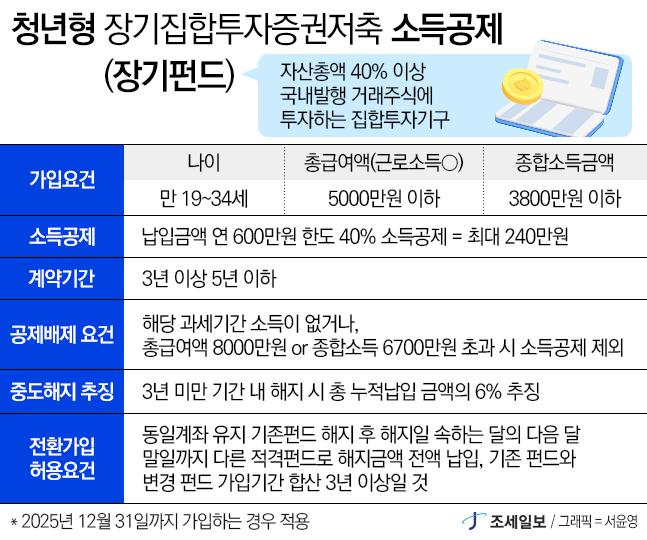
청년형 장기집합투자증권저축 소득공제를 받기 위해서는 가입 당시 나이가 만 19세 이상 34세 이하여야 한다. 나이 요건은 과세연도가 아니라 가입 시점을 기준으로 판단한다.
소득 요건도 가입 시점에 충족해야 한다. 근로소득자는 총급여 5000만원 이하, 사업자 등 종합소득이 있는 경우에는 종합소득금액 3800만원 이하일 때 가입이 가능했다. 다만 가입 직전 3개 과세연도 중 한 번이라도 금융소득종합과세 대상자(이자·배당소득 합계 연 2000만원 초과)에 해당한 이력이 있다면, 공제 대상에서 제외된다.
가입 이후에도 소득 요건은 계속 적용된다. 계약 기간(3~5년) 중 총급여가 8000만원을 초과하거나 종합소득금액이 6700만원을 넘으면, 해당 과세연도에는 소득공제를 받을 수 없다. 해당 연도에 근로소득이나 종합소득이 없는 경우에도 공제 대상에서 제외된다.
소득공제 한도는 연간 납입액 600만원의 40%인 최대 240만원이다. 여러 개의 청년형 장기집합투자증권저축에 가입한 경우에도, 연간 납입액은 합산해 600만원까지만 인정된다.
청년형 장기집합투자증권저축은 장기 보유를 전제로 한 제도다. 가입 후 3년 미만 기간 내에 펀드를 해지하면, 그동안 총 납입금의 6%가 추징된다.
다만 전환가입 제도를 활용하면 추징을 피할 수 있다. 기존 펀드를 해지한 뒤, 해지일이 속한 달의 다음 달 말일까지 다른 적격 펀드에 가입하고 해지금 전액을 옮기면 된다. 이 경우 기존 펀드와 변경한 펀드의 가입 기간을 합산해 총 보유 기간이 3년을 초과하면 추징 대상에서 제외된다.
[출처:조세일보]

